Meesho setzt auf Werbung und Kredite als neue Einnahmequellen
Meesho zählt 284 Millionen aktive Käufer und will sein Marktplatz-Geschäft nun mit Werbung, Krediten und Markenhandel stärker monetarisieren.
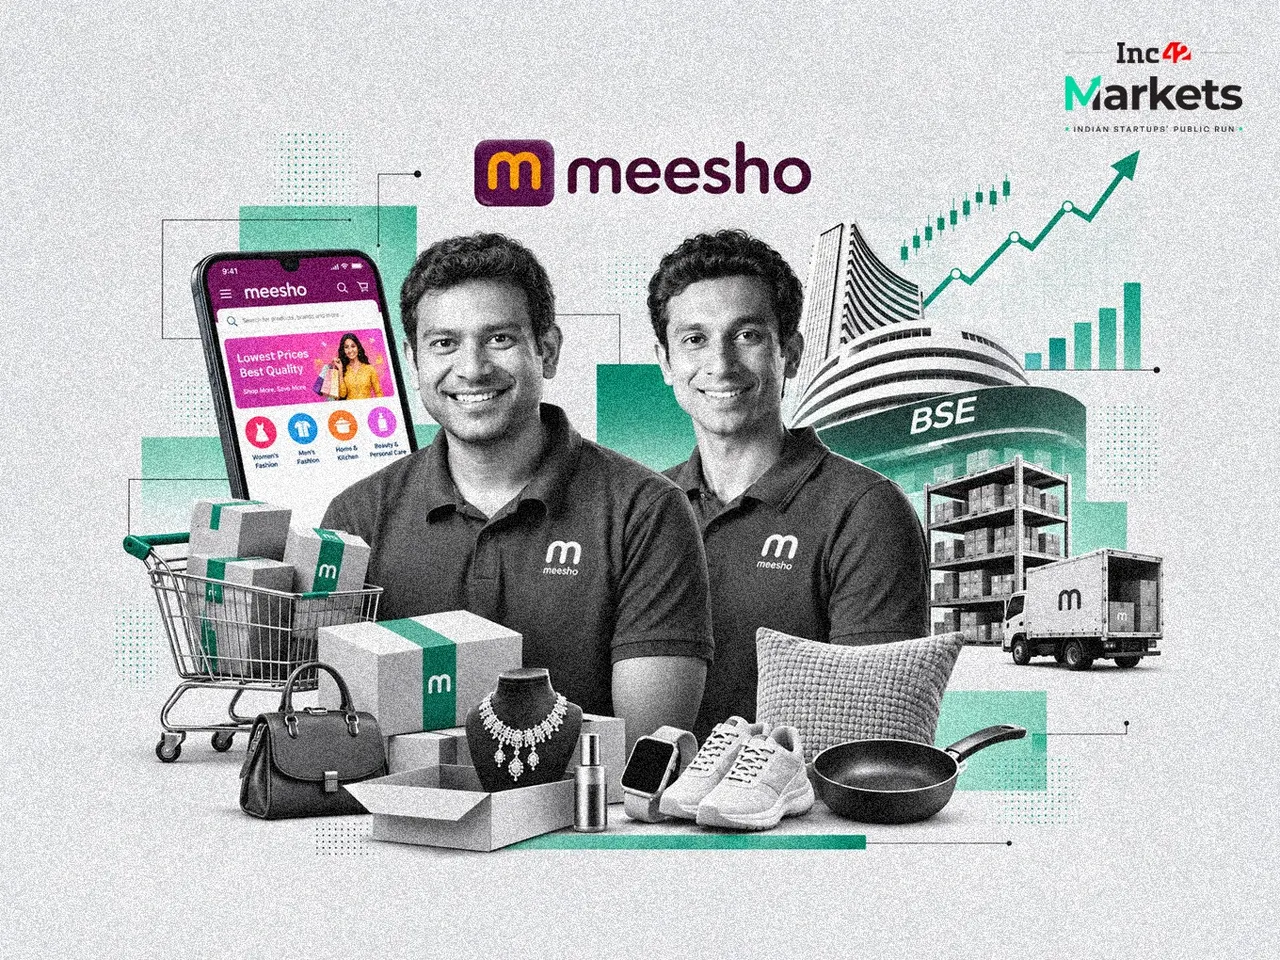
Meesho richtet den Blick von der Nutzergewinnung auf die Monetarisierung. Nach Jahren des Wachstums im indischen Value-Commerce-Markt sieht das Unternehmen Werbung als wichtigsten neuen Umsatzhebel, dahinter folgen Kredite, Meesho Mall und Content Commerce.
Die Basis ist groß: Im zweiten Quartal des Geschäftsjahres 2027 zählte Meesho 284 Millionen jährlich aktive Käufer (plus 21 Prozent) und 1,13 Millionen jährlich aktive Verkäufer (plus 60 Prozent). Die Zahl der Bestellungen stieg um 17 Prozent auf 819 Millionen. Der Betriebsumsatz wuchs um 34 Prozent auf 4.119,9 Crore Rupien, der Nettowarenwert (NMV) legte um 23 Prozent auf 12.911 Crore Rupien zu.
Bessere Margen, aber mit Einschränkung
Die Contribution Margin stieg auf 6 Prozent des NMV, nach 4,6 Prozent im Vorquartal und 3,3 Prozent vor einem Jahr. Der bereinigte EBITDA-Verlust des Marktplatzes sank auf 130,5 Crore Rupien nach 371 Crore im Vorjahresquartal. Laut Management stammt der Fortschritt vor allem aus effizienterer Logistik, nicht aus Werbung. Die 6 Prozent seien nicht der neue Normalwert, da ein Teil der Einsparungen an Kunden und Verkäufer weitergegeben werden könnte.
Werbung zuerst
Ab dem Geschäftsjahr 2028 soll Werbung im Verhältnis zum NMV spürbar mehr beitragen. Bezahlte Platzierungen verschaffen Verkäufern Sichtbarkeit, ohne dass Meesho Lagerbestände übernehmen muss. Motilal Oswal erwartet, dass höhere Werbeerlöse ab FY28 die Marge stützen, und verweist auf die Nachfrage der Verkäufer.
Die Risiken sind klar. Ein E-Commerce-Analyst betont, dass die Nutzerzahl allein die Werbeerlöse nicht bestimmt: Verkäufer müssten dauerhaft investieren und messbare Erträge sehen. Große Händler könnten kleine überbieten, und höhere Werbekosten könnten sich in den Preisen niederschlagen, was das Günstig-Versprechen der Plattform schwächen würde.
Kredite und Marken
Meesho arbeitet laut Management an Kreditprodukten für Käufer und Verkäufer, baut sein Netz an NBFC-Partnern aus und prüft die Zusammenarbeit mit Banken. Verwaltete Vermögen, Umsatzziele und der erwartete Ergebnisbeitrag sind nicht genannt, das Geschäft steht also am Anfang. Meesho Mall und inhaltsgetriebenes Einkaufen sollen die Bindung vertiefen, tragen finanziell aber bislang wenig bei.
Entscheidend wird, wie viel der Werbeeinnahmen nach Abzug der Servicekosten als zusätzlicher Beitrag bleibt – und ob die niedrigen Preise erhalten bleiben.
Apps, die sich lohnen
 SUMO: das Zahlenrätsel
Tippe die richtigen Felder, addiere, triff das Ziel. Leicht zu lernen, schwer zu meistern. Kostenlos, für jedes Alter.
 Dialo: Sprachen lernen durch Sprechen
Sprich mit einem KI-Gesprächspartner; jeder Satz kommt korrigiert und in deiner Sprache erklärt zurück. 9 Sprachen, A1 bis C2.
 ediviewer: EDI-Dateien wie Dokumente lesen
EDIFACT- und X12-Nachrichten öffnen, jedes Segment verständlich erklärt, in JSON/XML umwandeln, als PDF und Excel exportieren. Läuft lokal, kein Upload.
Mehr von diesem Tag
Alle anzeigen →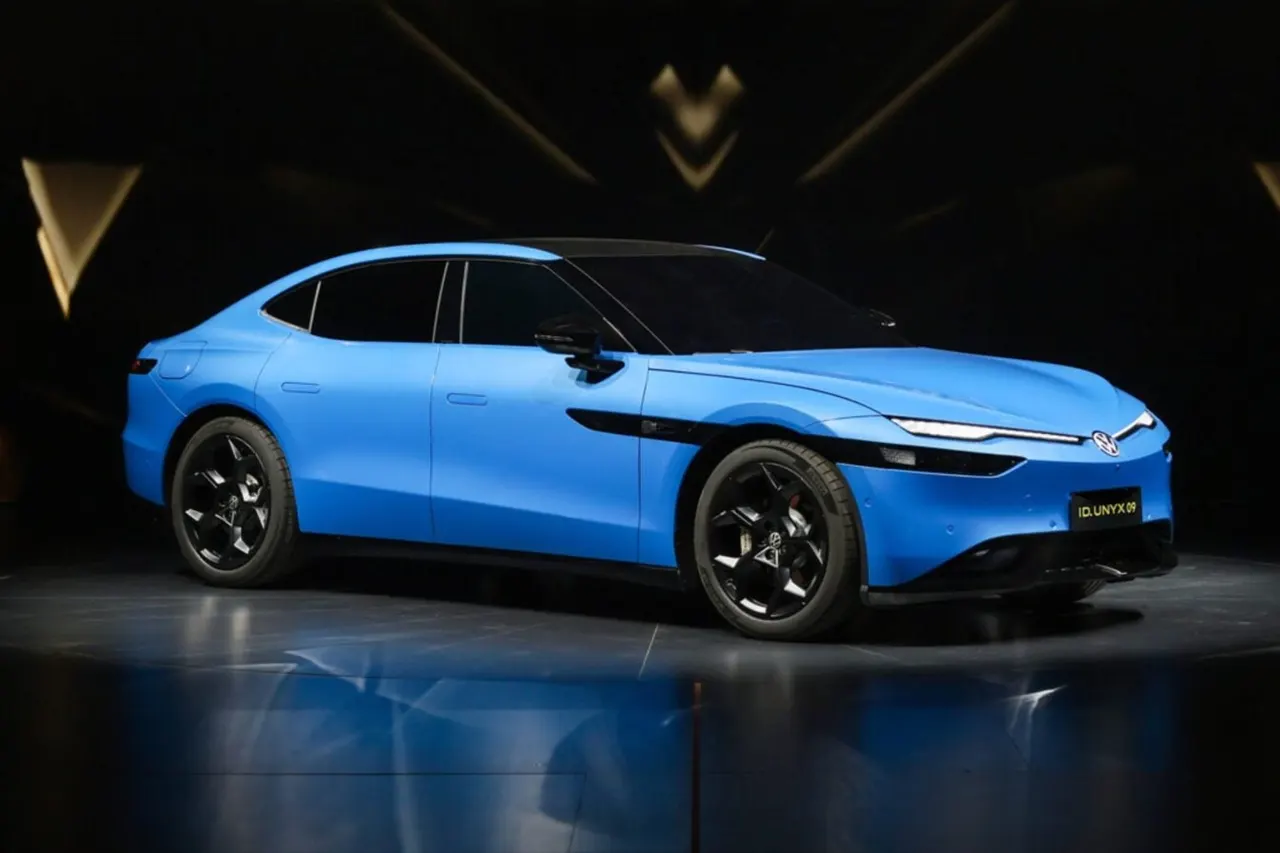
VW ID. Unyx 09: Elektro-Limousine startet in China ab 24.000 Euro
iPhone Duo im Benchmark: A20 Pro bleibt im Falt-iPhone stabil
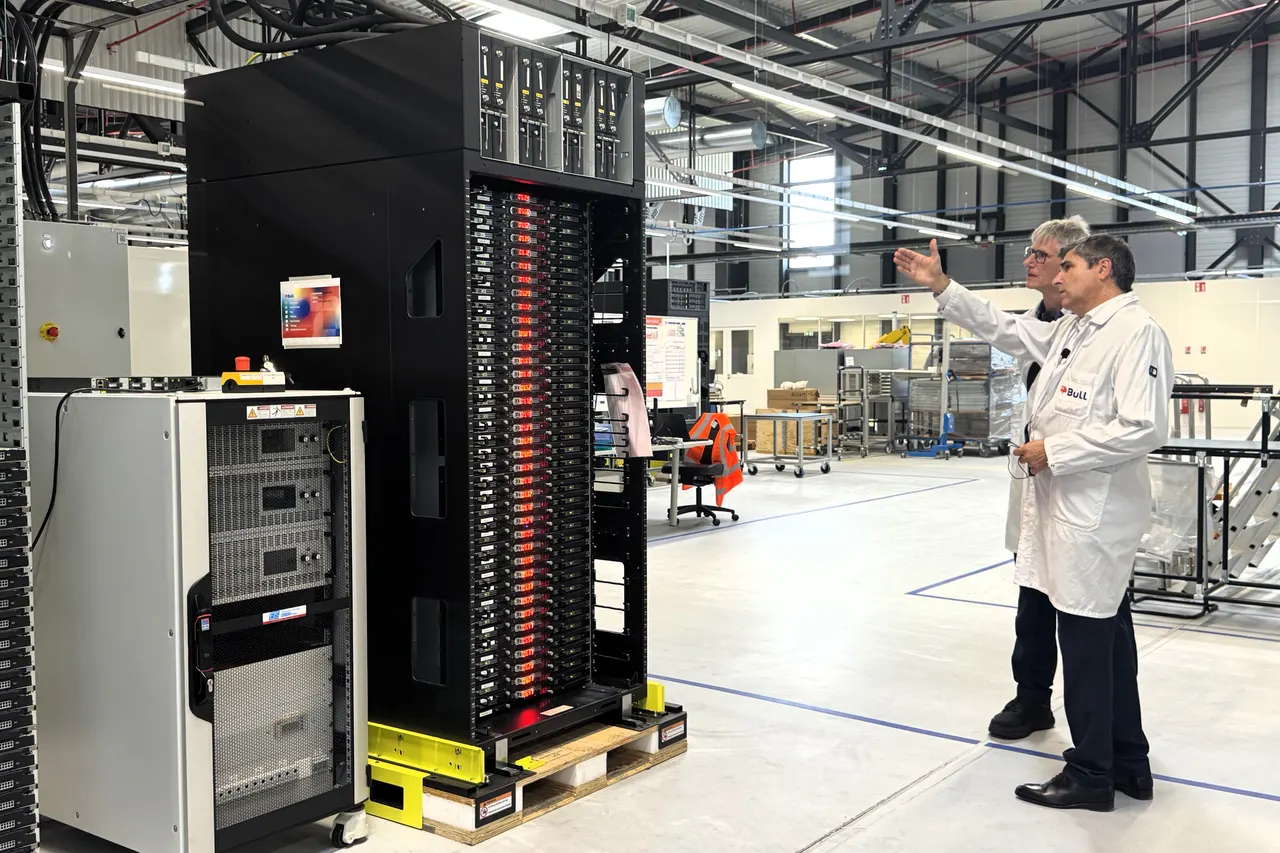
Bull verdoppelt Produktionskapazität im Supercomputer-Werk Angers