Gründerfinanzen: Sparkonto trennt privaten Puffer von der Firmenkasse
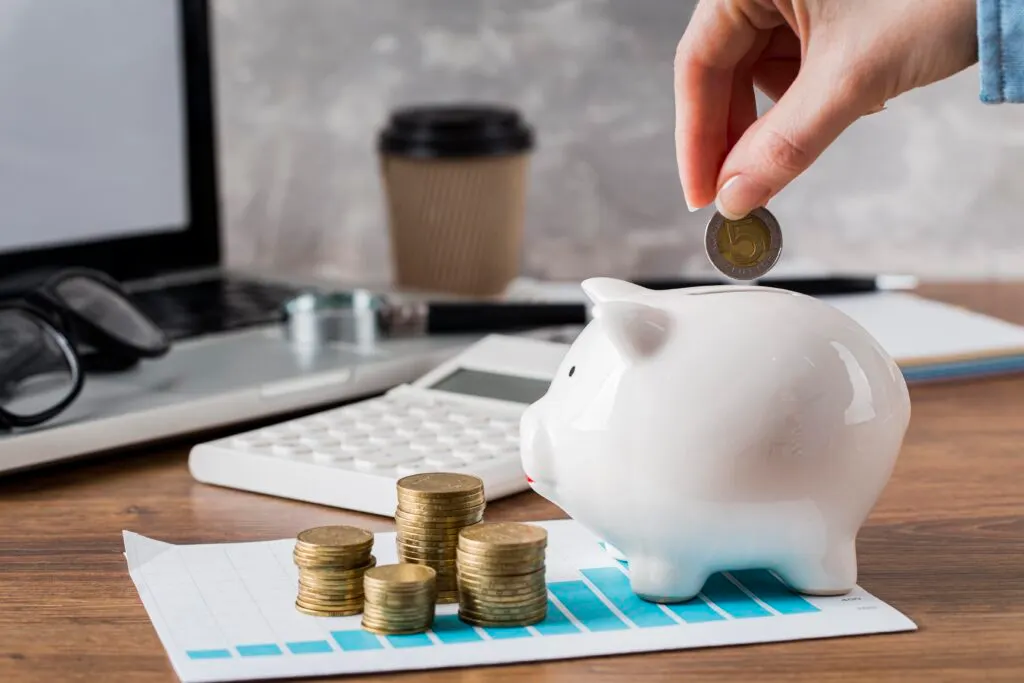
Ein Notfallfonds deckt laut spanischem Finanzbildungsportal meist drei bis zwölf Monate Grundausgaben. Für Gründer mit schwankendem Einkommen hilft ein separates Sparkonto.
 SUMO· das Zahlenrätsel
 Dialo· Sprachen lernen durch Sprechen
 ediviewer· EDI-Dateien wie Dokumente lesen
 giftdetect· das passende Geschenk in Minuten
Ein Notfallfonds deckt in der Regel drei bis zwölf Monate der Grundausgaben ab. Das schreibt Finanzas para Todos, das Finanzbildungsportal der spanischen Zentralbank Banco de España und der Börsenaufsicht CNMV. Der Leitfaden räumt ein, dass die Zahl bei schwankendem Einkommen oder für Selbstständige abweichen kann – zwei Lagen, die für Gründer typisch sind. Empfohlen wird ein Tagesgeld- oder Sparkonto.
In den ersten Jahren kann das Gehalt eines Gründers niedrig, unregelmäßig oder gar nicht vorhanden sein. Das Unternehmen beobachtet seine Liquidität genau, um zu wissen, wie lange das Geld reicht und wann Finanzierung nötig wird. Dieselbe Rechnung lässt sich privat aufstellen: Wie viele Monate Grundausgaben deckt das Ersparte, wenn das Gehalt ausbleibt?
Ohne eigene Reserve zeigt sich der Preis erst in einem schlechten Monat. Verzögert sich eine Finanzierungsrunde oder zahlt ein Großkunde erst nach 90 Tagen, bleiben dem Gründer wenig Optionen: die Haushaltsausgaben abrupt kürzen oder das Mietgeld in die Gesellschaft stecken. Persönliches und unternehmerisches Risiko hängen zusammen, denn das Gründergehalt gehört zu den ersten Posten, die gekürzt werden, wenn Liquidität am dringendsten gebraucht wird.
Was das Konto bieten sollte
Finanzas para Todos betont, dass ein Notfallfonds kein Anlagegeld ist, da Aktien gerade dann weniger wert sein können, wenn man das Geld braucht. Das Konto sollte folgende Merkmale haben:
- Verfügbarkeit: Abhebungen jederzeit, ganz oder teilweise, ohne Strafen. Eine Termineinlage bindet das Geld.
- Trennung vom Alltag: Ein Konto ohne Karte und Lastschriften hält die Reserve griffbereit, aber außer Versuchung.
- Verzinsung: Das Guthaben bringt meist variable Zinsen, bleibt aber verfügbar.
- Keine Gebühren: Bei 8.000 Euro und hypothetisch 0,5 % im Jahr sind es rund 40 Euro brutto – eine Kontoführungsgebühr könnte sie aufzehren.
Guthaben auf Giro-, Sparkonten und Termineinlagen sind bis 100.000 Euro je Einleger und Bank gesichert. Bei der spanischen Filiale einer EU-Bank greift das Sicherungssystem des Herkunftslands; ING BANK NV, Sucursal en España, gehört zur niederländischen Einlagensicherung.
Wie viel ist genug?
Ausgangspunkt sind nicht aufschiebbare Ausgaben: Wohnen, Nebenkosten, Essen, Verkehr und Kreditraten. Bei 1.800 Euro Grundausgaben im Monat reicht die Spanne von 5.400 bis 10.800 Euro. Wo ein Gründer landet, hängt von Einkommensschwankungen, Angehörigen, Schulden und der Dauer bis zu neuem Einkommen ab.
Der Puffer entsteht schrittweise, etwa per fester Überweisung am Zahltag, auch wenn sie klein ist. Wird er angetastet, ist das nächste Ziel, ihn aufzufüllen. Die Summe sollte nach Änderungen wie einer Gehaltserhöhung nach einer Runde, einer neuen Hypothek oder einem Kind neu berechnet werden.
Apps, die sich lohnen
SUMO: das ZahlenrätselTippe die richtigen Felder, addiere, triff das Ziel. Leicht zu lernen, schwer zu meistern. Kostenlos, für jedes Alter.
Dialo: Sprachen lernen durch SprechenSprich mit einem KI-Gesprächspartner; jeder Satz kommt korrigiert und in deiner Sprache erklärt zurück. 9 Sprachen, A1 bis C2.
ediviewer: EDI-Dateien wie Dokumente lesenEDIFACT- und X12-Nachrichten öffnen, jedes Segment verständlich erklärt, in JSON/XML umwandeln, als PDF und Excel exportieren. Läuft lokal, kein Upload.
giftdetect: das passende Geschenk in MinutenWähle, für wen es ist, den Anlass und die Persönlichkeit. Die Suchmaschine liest Produktbeschreibungen lokaler Shops und sortiert, was passt. Kostenlos, ohne Anmeldung.
Mehr von diesem Tag
Alle anzeigen →
Takenos sichert 7 Mio. Dollar für Expansion in Lateinamerika
Pine Labs setzt auf Stripe für Händlerzahlungen in Singapur
Sequoia schließt Londoner Büro und baut Europa-Team ab