MENA स्केलअप्स में इक्विटी फंडिंग 22% गिरी, कर्ज की ओर रुझान
MENA के स्केलअप्स को मिलने वाले सबसे बड़े चेक अब शेयर नहीं खरीदते। Tamara की 2.4 अरब डॉलर की सुविधा बताती है कि संस्थापक कैपिटल स्टैक क्यों बदल रहे हैं।
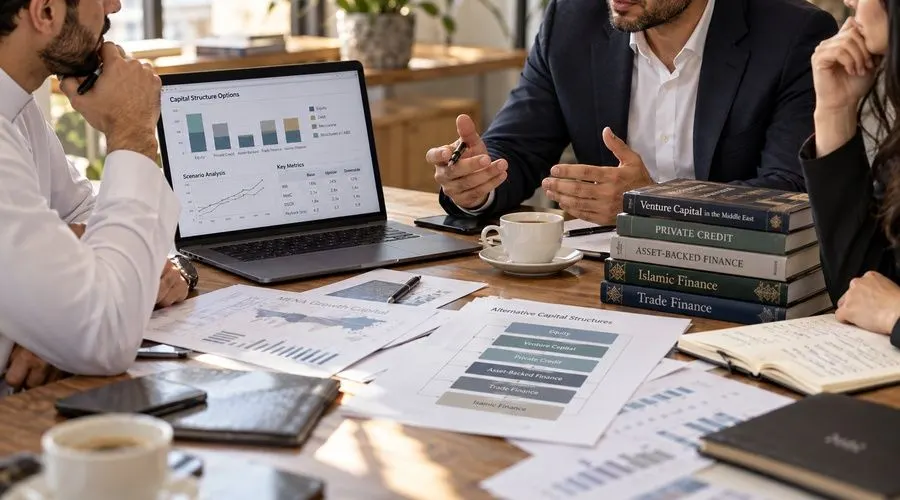
MENA क्षेत्र के स्केलअप्स को आज जो सबसे बड़े चेक मिल रहे हैं, वे कंपनी के शेयर नहीं खरीदते, बल्कि बैलेंस शीट किराये पर लेते हैं। इसके बावजूद ज़्यादातर संस्थापक फंडिंग को अब भी अक्षरों वाले राउंड की सीढ़ी मानते हैं, जिसमें हर पायदान पर कैप टेबल का एक हिस्सा बेचना पड़ता है। Graystone Capital के चीफ बिज़नेस ऑफिसर सैयद अदनान के मुताबिक यह सोच संस्थापकों को असल पैसे का नुकसान करा रही है।
कर्ज के बड़े सौदे
सितंबर 2025 में Money20/20 Riyadh में घोषित सबसे बड़ी फंडिंग कोई वेंचर राउंड नहीं थी। वह Tamara की शरिया-अनुरूप, एसेट-बैक्ड सुविधा थी, जो 2.4 अरब डॉलर तक की है और जिसके केंद्र में Goldman Sachs, Citi और Apollo हैं। इस सौदे ने करीब एक साल पहले जुटाए गए 50 करोड़ डॉलर के पैकेज को रीफाइनेंस कर चार गुना किया। इससे दो साल पहले Tabby ने J.P. Morgan से 70 करोड़ डॉलर का रिसीवेबल्स सिक्योरिटाइज़ेशन लेकर क्षेत्र में पहली मिसाल कायम की थी।
आंकड़े भी यही दिखाते हैं। MAGNiTT के 2025 के 3.8 अरब डॉलर (688 सौदे) में सिर्फ इक्विटी गिनी जाती है। कर्ज जोड़ने पर कुल पूंजी प्रवाह लगभग दोगुना, करीब 7.5 अरब डॉलर, हो जाता है। 2026 की पहली छमाही में इक्विटी फंडिंग सालाना आधार पर 22% घटकर 1.35 अरब डॉलर रह गई, अंतरराष्ट्रीय निवेशकों ने निवेश लगभग दो-तिहाई घटाया और स्थानीय निवेशकों का हिस्सा 81% रहा, जो पांच साल में सबसे ऊंचा है।
कौन-सा साधन किस ज़रूरत के लिए
सिद्धांत सरल है: कर्जदाता उसी को फंड करते हैं जिसे वे देख, माप और ज़रूरत पड़ने पर ज़ब्त कर सकें। BNPL, SME लेंडिंग या B2B मार्केटप्लेस जैसे रिसीवेबल्स वाले कारोबार कर्ज के लिए उपयुक्त हैं। Lendo ने Jadwa के साथ 5.3 करोड़ डॉलर का Murabaha किया और CredibleX ने Pollen Street Capital से 10 करोड़ डॉलर की सुविधा ली। FLOOSS ने Shorooq समर्थित 2.2 करोड़ डॉलर की क्रेडिट सुविधा से विकास को फंड किया।
लेकिन इसके लिए कंपनी को “डेट-रेडी” होना पड़ता है: 12 से 18 महीने का साफ कोहॉर्ट प्रदर्शन, ऑडिटेड वित्तीय रिपोर्ट, काम करता कलेक्शन सिस्टम और ऐसी यूनिट इकोनॉमिक्स जो सुविधा की लागत से आराम से ऊपर हो। कर्ज घाटे की भरपाई के लिए लिया जाए तो विफलता तेज़ होती है। कोवेनेंट और चुकौती शेड्यूल की शर्तें ध्यान से पढ़नी चाहिए, और यह सुविधा मज़बूत स्थिति में, कम से कम एक साल के रनवे के साथ लेना बेहतर है।
लेखक का निष्कर्ष है कि वेंचर कैपिटल नई चीज़ें बनाने की अनिश्चितता के लिए सही है, जबकि अनुमानित नकदी प्रवाह कर्ज से फंड होना चाहिए। सऊदी अरब का निजी क्रेडिट बाज़ार 2024 में 3.7 अरब डॉलर तक पहुंचा, और पूंजी आ रही है; बाधा उसे ग्रहण करने लायक ढांचे वाली कंपनियों की कमी है।
देखने लायक ऐप्स
 SUMO: नंबर पज़ल
सही खाने चुनें, जोड़ें, लक्ष्य तक पहुँचें। सीखना आसान, महारत मुश्किल। मुफ़्त, हर उम्र के लिए।
 Dialo: बोलकर भाषाएँ सीखें
AI बातचीत साथी से बात करें; हर वाक्य सुधरकर आपकी भाषा में समझाया हुआ लौटता है। 9 भाषाएँ, A1 से C2 तक।
 ediviewer: EDI फ़ाइलें दस्तावेज़ की तरह पढ़ें
EDIFACT और X12 संदेश खोलें, हर सेगमेंट की व्याख्या देखें, JSON/XML में बदलें, PDF और Excel में निर्यात करें। स्थानीय रूप से चलता है, कोई अपलोड नहीं।
इसी दिन की और ख़बरें
सभी देखें →
Google Play Services 26.43: Android से Windows PC में फोटो बैकअप
Apple ने डेटिंग और लोकेशन शेयरिंग ऐप्स के लिए आयु रेटिंग सख्त की
GIVA ने Multiples PE से जुटाए 100 मिलियन डॉलर, बढ़ेगा कारोबार