Скейлапы MENA переходят на долг, пока венчурный капитал сокращается
Крупнейшие сделки региона в 2025 году были долговыми, а не венчурными. В первом полугодии 2026-го акционерное финансирование упало на 22%, и основатели пересматривают подход.
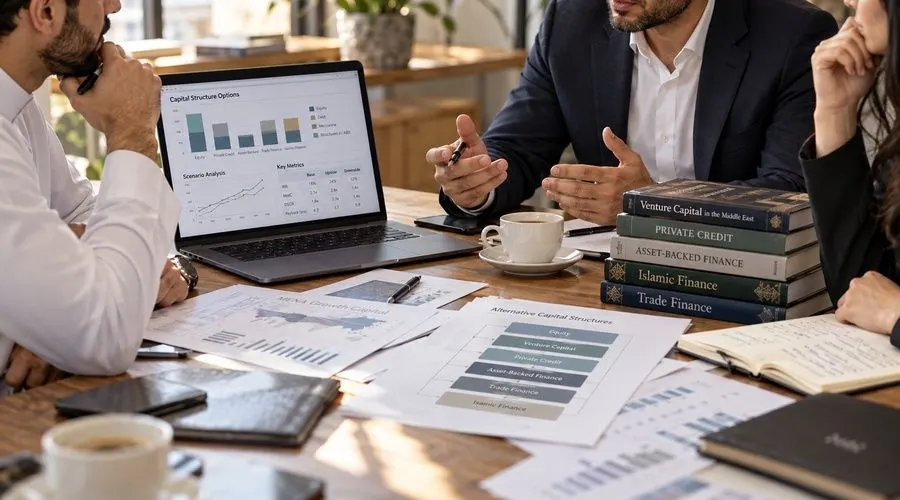
Самые крупные чеки, которые сегодня получают скейлапы региона MENA, не покупают акции, а «арендуют» баланс. Так считает Сайед Аднан, директор по бизнесу Graystone Capital: основатели по-прежнему представляют финансирование как лестницу раундов с буквенными названиями, и это стоит им реальных денег.
Крупнейшим финансированием, объявленным на Money20/20 Riyadh в сентябре 2025 года, стал не венчурный раунд, а соответствующий нормам шариата кредитный механизм Tamara под обеспечение активов объёмом до 2,4 млрд долларов. Ведущими участниками выступили Goldman Sachs, Citi и Apollo. Сделка рефинансировала и в четыре раза увеличила пакет в 500 млн долларов, организованный чуть более года назад. Ещё раньше прецедент создала Tabby, получившая от J.P. Morgan секьюритизацию дебиторской задолженности на 700 млн долларов, первую в регионе.
Что показывают цифры
Часто цитируемые данные MAGNiTT за 2025 год, 3,8 млрд долларов в 688 сделках, учитывают только акционерный капитал. С долгом общий приток составляет около 7,5 млрд долларов: недилютивный капитал почти сравнялся с дилютивным.
В первом полугодии 2026 года акционерное финансирование упало на 22% в годовом выражении, до 1,35 млрд долларов. Международные инвесторы сократили активность почти на две трети, а местные обеспечили 81% всего венчурного капитала, максимум за пять лет.
Каждому потребу свой инструмент
По мнению Аднана, акции должны финансировать неопределённые ставки: продукт, новые рынки, непроверенные команды. Предсказуемые активы, такие как дебиторка, запасы и счета, лучше финансировать долгом. В качестве примеров он называет сделку Lendo с Jadwa по схеме мурабаха на 53 млн долларов, кредитную линию CredibleX на 100 млн долларов от Pollen Street Capital и линию FLOOSS на 22 млн долларов при поддержке Shorooq.
Для этого компании нужно быть «готовой к долгу»: 12–18 месяцев чистых данных по когортам, аудированная отчётность, управляемая дебиторка и юнит-экономика, с запасом покрывающая стоимость кредита. Автор предупреждает и о ковенантах, и о сроках короче срока жизни финансируемых активов. Долг, направленный на покрытие убытков, ускоряет крах.
Преимущество региона в структурах по нормам исламского финансирования, открывающих институциональный капитал Персидского залива. Рынок частного кредита Саудовской Аравии вырос в десять раз и в 2024 году достиг 3,7 млрд долларов. Капитал приходит, а ограничение в том, что мало компаний готовы его принять.
Ещё за этот день
Показать все →
Уязвимость PHP: в Японии 31 муниципалитет всё ещё без сайтов

Япония просит операторов заблокировать сайт хакеров GMO Internet

Япония: утечки данных в 2026 финансовом году превысили 260 млн