Startupy z MENA coraz częściej sięgają po dług zamiast kapitału
Największe finansowania w regionie MENA w 2025 roku to linie dłużne, nie rundy venture. Przy spadku kapitału o 22% w 2026 roku założyciele szukają innych źródeł.
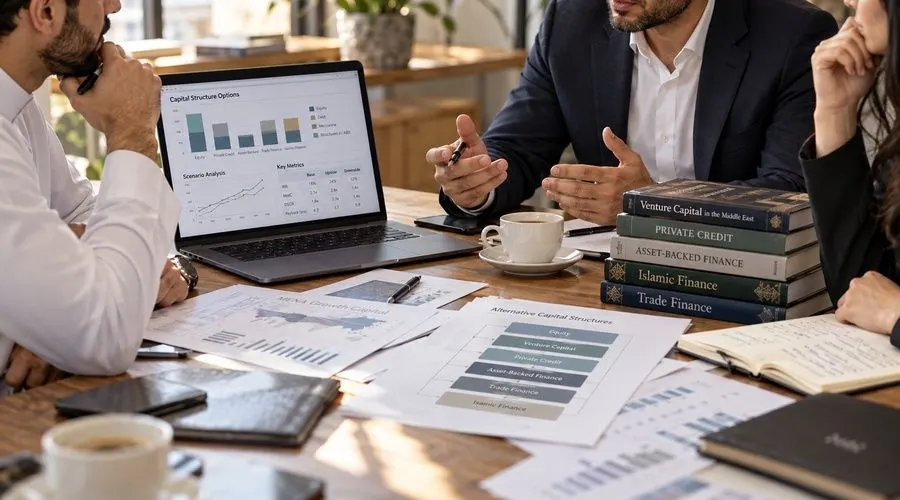
Największe czeki wystawiane dziś scaleupom z regionu MENA nie kupują udziałów, lecz „wynajmują” bilans. Tak twierdzi Sayed Adnan, dyrektor ds. biznesowych w Graystone Capital, według którego założyciele wciąż myślą o finansowaniu jak o drabinie kolejnych rund, a to kosztuje ich realne pieniądze.
Największym finansowaniem ogłoszonym na Money20/20 Riyadh we wrześniu 2025 roku nie była runda venture, lecz zgodna z szariatem, zabezpieczona aktywami linia Tamary na kwotę do 2,4 mld dolarów. Jej filarami były Goldman Sachs, Citi i Apollo. Transakcja refinansowała i czterokrotnie powiększyła pakiet o wartości 500 mln dolarów, zorganizowany niespełna rok wcześniej. Wcześniej precedens ustanowiło Tabby, które uzyskało od J.P. Morgan sekurytyzację należności za 700 mln dolarów, pierwszą w regionie.
Dane pokazują drugą połowę obrazu
Z danych MAGNiTT wynika, że w 2025 roku w regionie zebrano 3,8 mld dolarów w 688 transakcjach, ale to tylko kapitał udziałowy. Po doliczeniu długu łączny przepływ wynosi około 7,5 mld dolarów. Kapitał niezwiększający dylucji dorównał więc w przybliżeniu kapitałowi udziałowemu.
W pierwszej połowie 2026 roku finansowanie kapitałowe spadło o 22% rok do roku, do 1,35 mld dolarów. Inwestorzy zagraniczni ograniczyli zaangażowanie o blisko dwie trzecie, a inwestorzy lokalni dostarczyli 81% całego kapitału venture, czyli najwięcej od pięciu lat.
Dopasować instrument do potrzeby
Adnan przekonuje, że kapitał udziałowy powinien finansować niepewne zakłady: produkt, nowe rynki, niesprawdzone zespoły. Przewidywalne aktywa, jak należności, zapasy czy faktury, lepiej finansować długiem. Przykłady to saudyjski Lendo z umową Murabaha na 53 mln dolarów z Jadwa, CredibleX z linią 100 mln dolarów od Pollen Street Capital oraz bahrajski FLOOSS z linią 22 mln dolarów wspieraną przez Shorooq.
Warunkiem jest gotowość kredytowa: 12–18 miesięcy czystych danych kohortowych, wiarygodne zestawienia należności, audytowane sprawozdania i jednostkowa ekonomia pokrywająca koszt finansowania. Autor ostrzega też przed kowenantami i zbyt krótkim terminem zapadalności. Dług użyty na pokrycie strat przyspiesza upadek.
Region ma przewagę w postaci struktur zgodnych z szariatem, które otwierają kapitał instytucjonalny z Zatoki. Rynek kredytu prywatnego w Arabii Saudyjskiej osiągnął w 2024 roku 3,7 mld dolarów po dziesięciokrotnym wzroście. Kapitał napływa, a ograniczeniem jest liczba firm gotowych go przyjąć.
Więcej z tego dnia
Zobacz wszystkie →
Edutem dostarcza SpeakingRise na University of Washington

Luka w PHP: 31 japońskich gmin wciąż z wyłączonymi stronami

GMO Internet: japońskie ministerstwo żąda blokady strony hakerów