Scaleupy z MENA sięgają po dług, a finansowanie kapitałowe spada o 22%
Największe czeki dla scaleupów z regionu MENA nie kupują już udziałów. Fasada Tamary o wartości 2,4 mld USD pokazuje, dlaczego założyciele zmieniają strukturę kapitału.
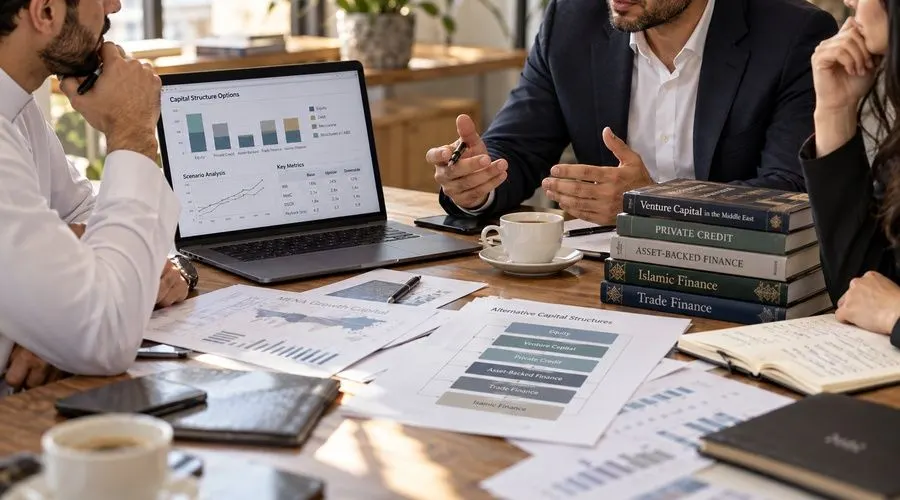
Największe czeki trafiające dziś do scaleupów z regionu MENA nie kupują akcji, lecz wynajmują bilans. Tak wynika z analizy Sayeda Adnana, dyrektora ds. biznesowych Graystone Capital. Wielu założycieli wciąż jednak wyobraża sobie finansowanie jako drabinę kolejnych rund, z których każda kosztuje część udziałów.
Najlepszym przykładem jest Tamara. Podczas Money20/20 Riyadh we wrześniu 2025 roku ogłoszono jej zgodną z szariatem, zabezpieczoną aktywami linię finansowania do 2,4 mld USD, z udziałem Goldman Sachs, Citi i Apollo. Transakcja refinansowała i czterokrotnie zwiększyła pakiet o wartości 500 mln USD, zorganizowany niespełna rok wcześniej. Wcześniej Tabby uzyskał od J.P. Morgan 700 mln USD w pierwszej w regionie sekurytyzacji należności.
Dlaczego kapitał własny jest najdroższy
Autor podaje prosty rachunek: za 10 mln USD przy wycenie 40 mln USD post-money sprzedaje się jedną czwartą spółki. Jeśli firma zostanie sprzedana za 500 mln USD, runda kosztuje 125 mln USD, choć kapitał obrotowy pod zabezpieczenie należności bank mógłby udzielić przy oprocentowaniu rzędu kilkunastu procent.
Dane to potwierdzają. Wskazywane przez MAGNiTT 3,8 mld USD w 688 transakcjach w 2025 roku obejmuje tylko kapitał własny. Z długiem przepływy wzrosłyby do ok. 7,5 mld USD. W pierwszej połowie 2026 roku finansowanie kapitałowe spadło o 22% rok do roku, do 1,35 mld USD, inwestorzy zagraniczni ograniczyli aktywność o prawie dwie trzecie, a inwestorzy lokalni dostarczyli 81% kapitału VC, najwięcej od pięciu lat.
Dopasować instrument do potrzeby
Zasada brzmi: kredytodawcy finansują to, co widzą, mierzą i mogą w razie potrzeby przejąć. Platformy BNPL, pożyczkodawcy dla MŚP i marketplace’y B2B mogą finansować się z należności. Saudyjski Lendo podpisał z Jadwa umowę Murabaha na 53 mln USD, a CredibleX z ZEA pozyskał 100 mln USD od Pollen Street Capital. Bahrajski FLOOSS korzysta z linii kredytowej o wartości 22 mln USD wspieranej przez Shorooq.
Warunkiem jest gotowość do zadłużenia: 12–18 miesięcy czystych danych kohortowych, wiekowanie należności, audytowane sprawozdania i rentowność jednostkową pokrywającą koszt linii. Ważny jest też moment, bo dług jest dostępny odwrotnie proporcjonalnie do desperacji. Kowenanty i harmonogramy spłat nie zważają na plan produktu, a dług użyty do pokrywania strat przyspiesza upadek.
Region ma przewagę: struktury zgodne z szariatem otwierają dostęp do kapitału instytucjonalnego z Zatoki. Saudyjski rynek kredytu prywatnego osiągnął w 2024 roku 3,7 mld USD po dziesięciokrotnym wzroście. Autor nie odrzuca venture capital, lecz postuluje warstwowanie: kapitał własny na ryzykowne zakłady, dług na maszynę operacyjną.
Aplikacje warte uwagi
 SUMO: łamigłówka liczbowa
Wybierz właściwe pola, dodaj je i trafiaj w cel. Łatwa do nauczenia, trudna do opanowania. Za darmo, dla każdego wieku.
 Dialo: ucz się języków, mówiąc
Rozmawiaj z partnerem AI; każde zdanie wraca poprawione i wyjaśnione w Twoim języku. 9 języków, od A1 do C2.
 ediviewer: czytaj pliki EDI jak dokumenty
Otwieraj komunikaty EDIFACT i X12, każdy segment objaśniony, konwersja do JSON/XML, eksport PDF i Excel. Działa lokalnie, bez wysyłania.
Więcej z tego dnia
Zobacz wszystkie →
Cisco powierza 27-latkowi modernizację starego kodu przez AI
Google Play Services 26.43: automatyczny backup zdjęć na Windows
Apple zaostrza klasyfikację wiekową aplikacji randkowych i lokalizacji