Las scaleups de MENA recurren a la deuda ante la caída del capital
Las mayores financiaciones de 2025 en la región fueron líneas de deuda, no rondas de capital riesgo. Con el capital en caída del 22 % en 2026, los fundadores replantean su estrategia.
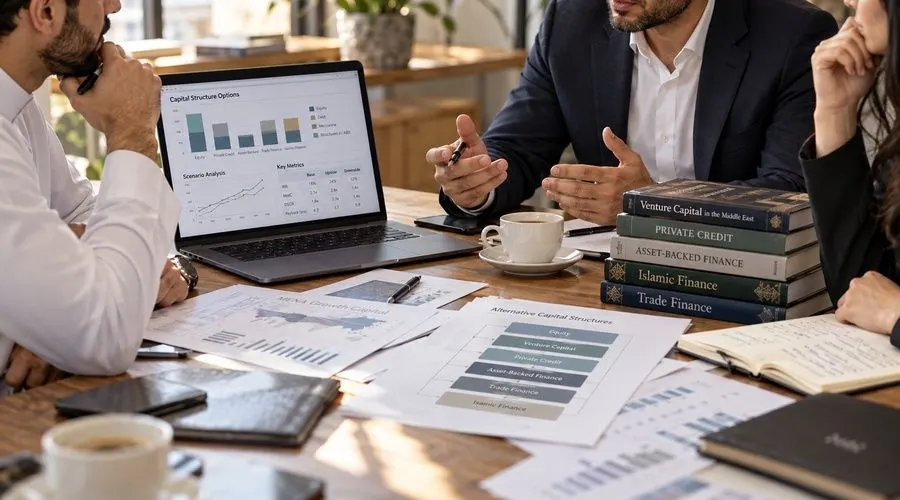
Los mayores cheques que reciben las scaleups de MENA ya no compran acciones: financian balances. Los fundadores que aún conciben su financiación como una escalera de rondas con letras pueden estar pagando mucho más de lo necesario, según Sayed Adnan, director comercial de Graystone Capital.
La mayor financiación anunciada en Money20/20 Riad en septiembre de 2025 fue la línea respaldada por activos y conforme a la sharía de Tamara, de hasta 2.400 millones de dólares, con Goldman Sachs, Citi y Apollo como ancla. Refinanció y cuadruplicó un paquete de 500 millones de dólares acordado un año antes. Dos años atrás, Tabby sentó precedente con una titulización de cuentas por cobrar de 700 millones de dólares con J.P. Morgan, la primera de la región.
Lo que dicen las cifras
La cifra de MAGNiTT para 2025, 3.800 millones de dólares en 688 operaciones, solo contabiliza capital. Si se añade la deuda, el flujo real se duplica hasta unos 7.500 millones: el capital no dilutivo igualó casi dólar por dólar al dilutivo.
En el primer semestre de 2026, la financiación en capital cayó un 22 % interanual hasta 1.350 millones de dólares. Los inversores internacionales redujeron su despliegue casi dos tercios y los locales aportaron el 81 % del capital riesgo, su mayor cuota en cinco años.
La dilución es costosa: captar 10 millones con una valoración posterior de 40 millones supone ceder una cuarta parte, que equivale a 125 millones si la empresa sale a 500 millones. Un prestamista podría adelantar ese capital circulante contra cuentas por cobrar a un coste total en torno al 15 %.
El instrumento adecuado
Los prestamistas financian lo que pueden ver, medir y, si hace falta, embargar. Los negocios con muchas cuentas por cobrar, como el BNPL o el crédito a pymes, encajan en líneas respaldadas por activos: Lendo firmó una Murabaha de 53 millones de dólares con Jadwa y CredibleX obtuvo 100 millones de Pollen Street Capital. Los ingresos recurrentes contratados admiten estructuras basadas en ingresos, el comercio el descuento de facturas y los equipos el leasing. FLOOSS, de Baréin, crece con una línea de 22 millones respaldada por Shorooq.
Estar «listo para la deuda» exige 12 a 18 meses de datos de cohortes limpios, cuentas auditadas, cobros operativos y una economía unitaria que supere el coste del préstamo. Conviene endeudarse desde la fortaleza, con al menos un año de liquidez, y vigilar covenants y plazos. Usar deuda para cubrir pérdidas acelera el fracaso.
Las estructuras conformes a la sharía abren el capital institucional del Golfo. El crédito privado saudí alcanzó 3.700 millones de dólares en 2024 tras multiplicarse por diez. Para Adnan, el límite ya no es el capital, sino el número de empresas preparadas para recibirlo.
Más de este día
Ver todas →
Fallo de PHP: 31 municipios de Japón mantienen sus webs suspendidas

Japón pide a las operadoras bloquear el sitio del ataque a GMO

Las filtraciones de datos en Japón superan los 260 millones