الشركات الناشئة في MENA تتجه إلى الدين مع تراجع التمويل بالأسهم 22%
لم تعد أكبر الشيكات الموجهة إلى الشركات الناشئة المتوسعة في MENA تشتري حصصاً. وتُظهر تسهيلات تمارا بقيمة 2.4 مليار دولار لماذا يعيد المؤسسون النظر في هيكل رأس المال.
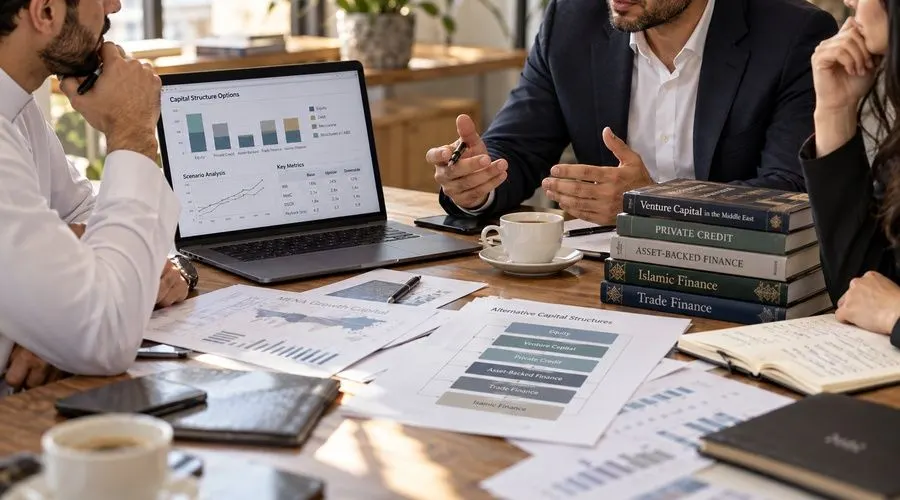
لم تعد أكبر الشيكات التي تُكتب اليوم للشركات الناشئة المتوسعة في منطقة الشرق الأوسط وشمال أفريقيا تشتري أسهماً، بل تستأجر ميزانيات عمومية. هذا ما يراه سيد عدنان، الرئيس التنفيذي للأعمال في Graystone Capital، موضحاً أن معظم المؤسسين ما زالوا يتصورون التمويل سلّماً من الجولات المتتالية، تُدفع كل درجة منها من حصة في الشركة، وأن هذا التصور يكلفهم أموالاً حقيقية.
فأكبر تمويل أُعلن خلال Money20/20 الرياض في سبتمبر 2025 لم يكن جولة استثمار جريء، بل تسهيلات تمارا المتوافقة مع الشريعة والمدعومة بالأصول بقيمة تصل إلى 2.4 مليار دولار، بقيادة Goldman Sachs وCiti وApollo. وقد أعادت الصفقة تمويل حزمة بقيمة 500 مليون دولار نُظمت قبل نحو عام، وضاعفتها أربع مرات. وسبقتها Tabby بتوريق مستحقات بقيمة 700 مليون دولار من J.P. Morgan، وهو الأول من نوعه في المنطقة.
الأسهم أغلى أشكال رأس المال
يقدم الكاتب مثالاً حسابياً: جمع 10 ملايين دولار بتقييم 40 مليون دولار بعد الاستثمار يعني بيع ربع الشركة. وإذا خرجت الشركة بقيمة 500 مليون دولار، فإن الجولة تكلف 125 مليون دولار، بينما كان بإمكان مُقرض تمويل رأس المال العامل مقابل المستحقات بتكلفة تقارب 15%.
وتدعم البيانات هذا الاتجاه. فرقم MAGNiTT المتداول لعام 2025، أي 3.8 مليار دولار في 688 صفقة، يشمل الأسهم فقط؛ وبإضافة الدين يرتفع التدفق إلى نحو 7.5 مليار دولار. وفي النصف الأول من 2026 تراجع التمويل بالأسهم 22% على أساس سنوي إلى 1.35 مليار دولار، وخفّض المستثمرون الدوليون ضخهم بنحو الثلثين، فيما وفّر المستثمرون المحليون 81% من رأس المال الجريء، وهي أعلى حصة في خمس سنوات.
الأداة المناسبة للحاجة المناسبة
القاعدة بسيطة: يموّل المقرضون ما يمكنهم رؤيته وقياسه وحجزه عند الحاجة. ويشمل ذلك منصات الشراء الآن والدفع لاحقاً ومقرضي الشركات الصغيرة والمتوسطة والأسواق الإلكترونية بين الشركات. فقد وقّعت «لندو» السعودية مرابحة بقيمة 53 مليون دولار مع جدوى، وحصلت CredibleX الإماراتية على 100 مليون دولار من Pollen Street Capital، بينما تموّل FLOOSS البحرينية نموها بتسهيل ائتماني بقيمة 22 مليون دولار بدعم من شروق.
ويتطلب ذلك الجاهزية للاقتراض: بيانات نظيفة لـ12 إلى 18 شهراً وقوائم مالية مدققة واقتصاديات وحدة تغطي تكلفة التسهيل. كما أن التوقيت مهم، فالدين متاح بقدر ما تقل حاجتك الماسة إليه، والتعهدات المالية صارمة، والدين الذي يموّل الخسائر يعجّل الفشل.
وتملك المنطقة ميزة هيكلية، إذ تفتح صيغ المرابحة والتسهيلات المتوافقة مع الشريعة رأس المال المؤسسي الخليجي. وبلغ سوق الائتمان الخاص في السعودية 3.7 مليار دولار في 2024 بعد نمو عشرة أضعاف. ولا يعارض الكاتب رأس المال الجريء، بل يدعو إلى التدرج: الأسهم للمراهنات، والدين لآلة التشغيل.
تطبيقات تستحق النظر
 SUMO: لغز الأرقام
اختر المربعات الصحيحة واجمعها وحقّق الهدف. سهل التعلم، صعب الإتقان. مجاني، لجميع الأعمار.
 Dialo: تعلّم اللغات بالتحدث
تحدّث مع شريك محادثة بالذكاء الاصطناعي؛ تعود كل جملة مصحّحة ومشروحة بلغتك. 9 لغات، من A1 إلى C2.
 ediviewer: اقرأ ملفات EDI كالمستندات
افتح رسائل EDIFACT وX12 مع شرح كل مقطع، وحوّلها إلى JSON/XML، وصدّرها إلى PDF وExcel. يعمل محليًا دون رفع.
المزيد من هذا اليوم
عرض الكل →
سيسكو تكلّف شابًا في 27 من عمره بتحديث شيفرتها القديمة بالذكاء الاصطناعي
خدمات Google Play 26.43 تنسخ صور أندرويد تلقائياً إلى ويندوز
آبل تشدد تصنيفات الأعمار لتطبيقات المواعدة ومشاركة الموقع
GIVA تجمع 100 مليون دولار من Multiples PE لتوسيع أعمال المجوهرات
المزيد في: الشركات الناشئة
عرض الكل →Peppermint Robotics تجمع 100 كرور روبية في جولة Pre-Series B
INVE السعودية تجمع 300 ألف دولار من Outliers VC للتوسع خليجيًا